ডিজিটাল পেমেন্টের নিয়মে বদল? যা সবার জেনে রাখা জরুরি
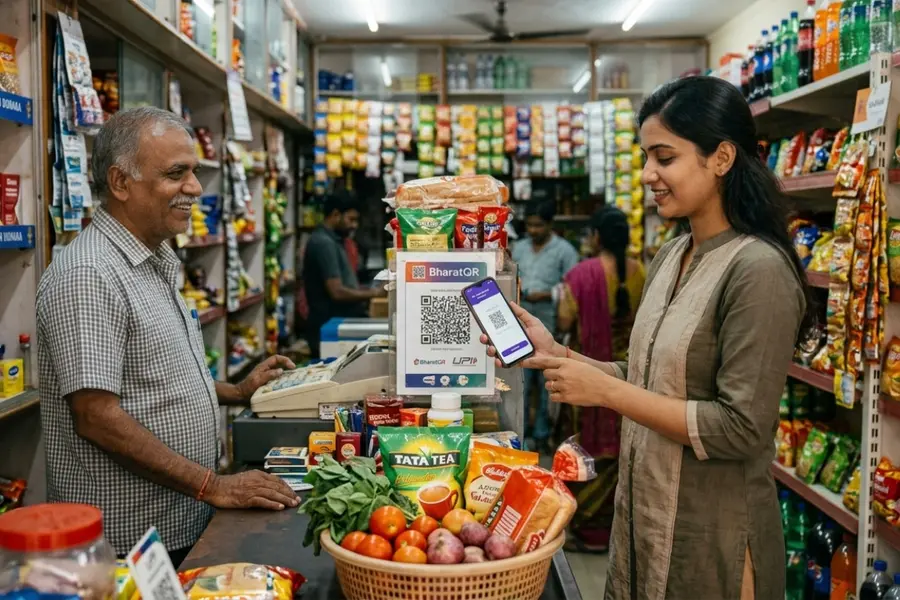
নয়াদিল্লি: বছরের পর বছর ধরে ভারতীয়দের কাছে ইউপিআই মানেই ছিল একটাই সহজ প্রক্রিয়া—কিউআর কোড স্ক্যান করা, পিন দেওয়া, আর টাকা মিটিয়ে দেওয়া। গ্রাহকের সামনে আলাদা করে কোনও চার্জের হিসেব থাকত না। তবে ২০২৬ সালের ১৫ অক্টোবর থেকে নির্দিষ্ট কিছু ব্যবসায়িক লেনদেনের ক্ষেত্রে এই ছবিটা কিছুটা বদলাতে চলেছে।
নতুন নিয়মে কী বদলাচ্ছে
ন্যাশনাল পেমেন্টস কর্পোরেশন অফ ইন্ডিয়া (এনপিসিআই) নির্দিষ্ট ব্যক্তি-থেকে-ব্যবসায়ীদের ইউপিআই লেনদেনে, যেগুলির অঙ্ক ২ হাজার টাকার বেশি, তার ওপর ০.৪ শতাংশ হারে মার্চেন্ট ডিসকাউন্ট রেট (এমডিআর) চালু করছে। ৭৫ হাজার টাকা বা তার বেশি অঙ্কের লেনদেনে এই চার্জের ঊর্ধ্বসীমা বেঁধে দেওয়া হয়েছে ৩০০ টাকায়।
তবে —এই চার্জ গ্রাহকের ওপর বর্তাচ্ছে না। এটি সম্পূর্ণভাবে ব্যবসা করবেন যারা- তাঁদের পেমেন্ট ব্যবস্থার অভ্যন্তরীণ একটি চার্জ। ব্যক্তি-থেকে-ব্যক্তি (P2P) লেনদেন আগের মতোই বিনামূল্যে থাকছে, আর নির্দিষ্ট মাসিক সীমার মধ্যে থাকা ছোট ব্যবসায়ীরাও এই চার্জের আওতার বাইরে থাকবেন।
জেনে নিন গুরুত্বপূর্ণ প্রশ্নোত্তর
১. ১৫ অক্টোবর থেকে কি আমাকে ইউপিআই চার্জ দিতে হবে?
না। নতুন এমডিআর কাঠামোয় গ্রাহকদের কোনও লেনদেন চার্জ দিতে হবে না। ইউপিআই অ্যাপগুলিও এই লেনদেনে আলাদা করে কোনও প্ল্যাটফর্ম ফি যোগ করতে পারবে না। অর্থাৎ কোনও দোকানে কিউআর কোড স্ক্যান করে ৩ হাজার টাকা মেটালে অ্যাকাউন্ট থেকে ৩,০১২ টাকা কাটবে না—এই চার্জ প্রযোজ্য শুধু ব্যবসায়ীদের পক্ষে।
২. নতুন ০.৪ শতাংশ এমডিআর ঠিক কী?
এমডিআর অর্থাৎ মার্চেন্ট ডিসকাউন্ট রেট হল ডিজিটাল পেমেন্ট গ্রহণের সঙ্গে যুক্ত একটি ফি। ১৫ অক্টোবর থেকে ২ হাজার টাকার বেশি অঙ্কের নির্দিষ্ট P2M ইউপিআই লেনদেনে এই হার হবে ০.৪ শতাংশ, তবে ৭৫ হাজার টাকা বা তার বেশি লেনদেনে সর্বোচ্চ ৩০০ টাকা পর্যন্তই আদায় করা যাবে। যেমন—৩ হাজার টাকার লেনদেনে এমডিআর হবে ১২ টাকা, ৫০ হাজার টাকায় ২০০ টাকা, আর ১ লক্ষ টাকায় ০.৪ শতাংশ হিসেবে ৪০০ টাকা হলেও সর্বোচ্চ সীমার কারণে তা ৩০০ টাকাতেই আটকে থাকবে। এই চার্জ পুরোপুরি বণিকের দিক থেকেই কাটা হবে, গ্রাহকের ওপর বাড়তি বোঝা নয়।
৩. বন্ধু বা পরিবারকে টাকা পাঠালে কি চার্জ লাগবে?
না। ব্যক্তি-থেকে-ব্যক্তি ইউপিআই লেনদেন সম্পূর্ণ বিনামূল্যেই থাকছে—পরিবারের কাউকে টাকা পাঠানো, বন্ধুর সঙ্গে খরচ ভাগ করা কিংবা নিজের দুটি অ্যাকাউন্টের মধ্যে টাকা লেনদেন, সবই এর আওতায় পড়বে। নতুন এমডিআর মূলত বণিক-পেমেন্ট ব্যবস্থাকেই লক্ষ্য করে আনা হয়েছে, সাধারণ ব্যাংক-থেকে-ব্যাংক ব্যক্তিগত লেনদেনকে নয়।
৪. দোকানে ২ হাজার টাকা বা তার কম মেটালে কী হবে?
২ হাজার টাকা পর্যন্ত ইউপিআই লেনদেন এই নতুন কাঠামোর বাইরেই থাকছে। অর্থাৎ ৫০০, ১০০০ বা ২০০০ টাকা মেটালে নতুন নিয়মের কারণে হঠাৎ কোনও চার্জ যুক্ত হবে না। এই পরিবর্তন মূলত বেশি অঙ্কের বণিক-লেনদেনকেই কেন্দ্র করে।
৫. ছোট দোকানদার যদি ২ হাজার টাকার বেশি পান, তখন কী হবে?
এখানেই মাসিক সীমার বিষয়টি গুরুত্বপূর্ণ হয়ে ওঠে। নতুন কাঠামো অনুযায়ী, মাসে ইউপিআই কিউআর পেমেন্টের মাধ্যমে ১ লক্ষ টাকা পর্যন্ত গ্রহণকারী ছোট ব্যবসায়ীরা শূন্য এমডিআরের আওতাতেই থাকবেন। ফলে কোনও পাড়ার দোকানদার একবারে ২ হাজার টাকার বেশি পেলেও, তিনি যদি নির্দিষ্ট ছোট-ব্যবসায়ী শ্রেণির মধ্যে পড়েন, তাহলে এমডিআরের বাইরেই থাকবেন। এটি বিশেষভাবে প্রাসঙ্গিক পথ-বিক্রেতা, ছোট খুচরো বিক্রেতা এবং ক্ষুদ্র ব্যবসার ক্ষেত্রে।
৬. দোকানদার কি আমার বিলের সঙ্গে এমডিআর যোগ করতে পারবেন?
এই কাঠামো ঠিক এভাবেই তৈরি করা হয়েছে, যাতে বণিকরা এমডিআর সরাসরি গ্রাহকের ওপর চাপিয়ে দিতে না পারেন। ব্যাংকগুলিকে নির্দেশ দেওয়া হয়েছে যাতে তারা নিশ্চিত করে যে বণিকরা এই নতুন চার্জ ইউপিআই ব্যবহারকারীদের ওপর হস্তান্তর না করেন। গ্রাহকদের পণ্য বা পরিষেবার তালিকাভুক্ত মূল্যই দিতে হবে বলে আশা করা হচ্ছে—৫ হাজার টাকার পণ্যের জন্য ইউপিআইয়ে মেটাতে গিয়ে ৫,০২০ টাকা দাবি করা যাবে না।
তবে এই নতুন খরচ সামগ্রিকভাবে বণিকদের মূল্যনীতিতে কতটা প্রভাব ফেলবে, তা একেবারেই আলাদা প্রশ্ন। খুচরো ব্যবসায়ী সংগঠনগুলি ইতিমধ্যেই উদ্বেগ প্রকাশ করেছে যে, এই বাড়তি খরচের কারণে কিছু ছোট ব্যবসা ডিজিটাল পেমেন্ট নিয়ে পুনর্বিবেচনা করতে পারে। রিটেইলার্স অ্যাসোসিয়েশন অফ ইন্ডিয়ার মতে, স্বল্প মুনাফায় চলা ছোট খুচরো বিক্রেতাদের ওপর এমডিআর চাপ সৃষ্টি করতে পারে, এবং কিছু লেনদেন আবার নগদের দিকে ফিরে যাওয়ার আশঙ্কাও রয়েছে।
৭. মাসিক বিনামূল্যের লেনদেনের কোনও সীমা থাকছে কি?
না। নির্দিষ্ট সংখ্যক লেনদেনের পর ইউপিআই হঠাৎ সবেতন হয়ে যাবে, এমন কোনও নতুন মাসিক কোটা তৈরি করা হয়নি। গ্রাহকরা মাসিক বাণিজ্যিক ফি সীমা ছাড়াই স্বাভাবিক P2P ও P2M ইউপিআই লেনদেন চালিয়ে যেতে পারবেন। এটিকে নিরাপত্তা ও ঝুঁকি-ব্যবস্থাপনার জন্য ব্যাংক বা এনপিসিআই-এর বেঁধে দেওয়া দৈনিক লেনদেন সীমার সঙ্গে গুলিয়ে ফেলা উচিত নয়—দুটো একেবারেই আলাদা বিষয়।
৮. ইউপিআই অটোপে, এসআইপি এবং ওটিটি সাবস্ক্রিপশনের ক্ষেত্রে কী হবে?
এই জায়গায় অনেকের অহেতুক দুশ্চিন্তা থাকতে পারে। নতুন কাঠামোয় ইউপিআই অটোপে এবং রিকারিং ইউপিআই ম্যান্ডেটে নির্ধারিত এমডিআর প্রযোজ্য হচ্ছে না—এর মধ্যে ওটিটি সাবস্ক্রিপশন, বিদ্যুৎ-জলের বিল এবং নিয়মিত বিনিয়োগের মতো রিকারিং পেমেন্টও অন্তর্ভুক্ত। তবে ইউপিআই মাধ্যমে হওয়া কিছু মূলধনী-বাজার সংক্রান্ত লেনদেনের ক্ষেত্রে আলাদা হার প্রযোজ্য—মিউচুয়াল ফান্ড, সিকিউরিটিজ, স্টকব্রোকার ও ডিলার সংক্রান্ত পেমেন্টে ০.০২ শতাংশ এমডিআর বসবে, যার ঊর্ধ্বসীমা লেনদেন-প্রতি ৩০০ টাকা।
৯. বিমা, জ্বালানি, রেলের টিকিট বা ইউটিলিটি বিলে কি বেশি টাকা গুনতে হবে?
শুধু এমডিআরের কারণে নয়। একাধিক ক্ষেত্রে সাধারণ ০.৪ শতাংশের বদলে ফ্ল্যাট-রেট কাঠামো নির্ধারণ করা হয়েছে। ২ হাজার টাকার বেশি অঙ্কের লেনদেনে রেল, টেলিকম, বিমা ও জ্বালানির ক্ষেত্রে ফ্ল্যাট ৫ টাকা এমডিআর প্রযোজ্য হবে। বিদ্যুৎ ও জলের বিলের মতো ইউটিলিটি পেমেন্টেও ২ হাজার টাকার বেশি লেনদেনে একই রকম ৫ টাকার রেয়াতি কাঠামো থাকছে। এখানেও এই ৫ টাকা সম্পূর্ণভাবে বণিক-পক্ষের চার্জ, গ্রাহকের ওপর বাড়তি বোঝা নয়।
১০. এখনই কেন এই এমডিআর চালু করা হচ্ছে?
এখানেই তর্কটা কয়েক টাকার হিসেবের চেয়ে অনেক বড়। ইউপিআই এখন ভোক্তা ও ব্যবসার জন্য গুরুত্বপূর্ণ ডিজিটাল পরিকাঠামোয় পরিণত হয়েছে। এনপিসিআই-এর পরিসংখ্যান অনুযায়ী, ২০২৬ সালের অগস্ট মাসে ইউপিআই মাধ্যমে ২৪৫০ কোটিরও বেশি লেনদেন সম্পন্ন হয়েছে, যা এই ব্যবস্থার বিশালতাকেই তুলে ধরে। এই পরিকাঠামো বজায় রাখতে প্রযুক্তি, সাইবার নিরাপত্তা, প্রতারণা প্রতিরোধ, ক্ষমতা বৃদ্ধি ও নির্ভরযোগ্যতায় ক্রমাগত বিনিয়োগ প্রয়োজন।
তবে বিতর্কের অন্য দিকও রয়েছে। রিটেইলার্স অ্যাসোসিয়েশন অফ ইন্ডিয়া সতর্ক করেছে, বণিক-পক্ষের চার্জ হলেও তা ছোট খুচরো বিক্রেতাদের, বিশেষত স্বল্প মুনাফায় চলা ব্যবসাগুলিকে প্রভাবিত করতে পারে। তাদের আশঙ্কা, ডিজিটাল পেমেন্টে খরচ যুক্ত হলে বণিকদের মধ্যে নগদ লেনদেনের প্রতি ঝোঁক তৈরি হতে পারে। এখান থেকেই উঠে আসছে নতুন ইউপিআই কাঠামোর কেন্দ্রীয় প্রশ্ন—ভারতের ক্ষুদ্রতম ব্যবসাগুলির মধ্যে ডিজিটাল পেমেন্টের অভ্যাস দুর্বল না করে কি এই ব্যবস্থাকে আর্থিকভাবে টেকসই করে তোলা সম্ভব?